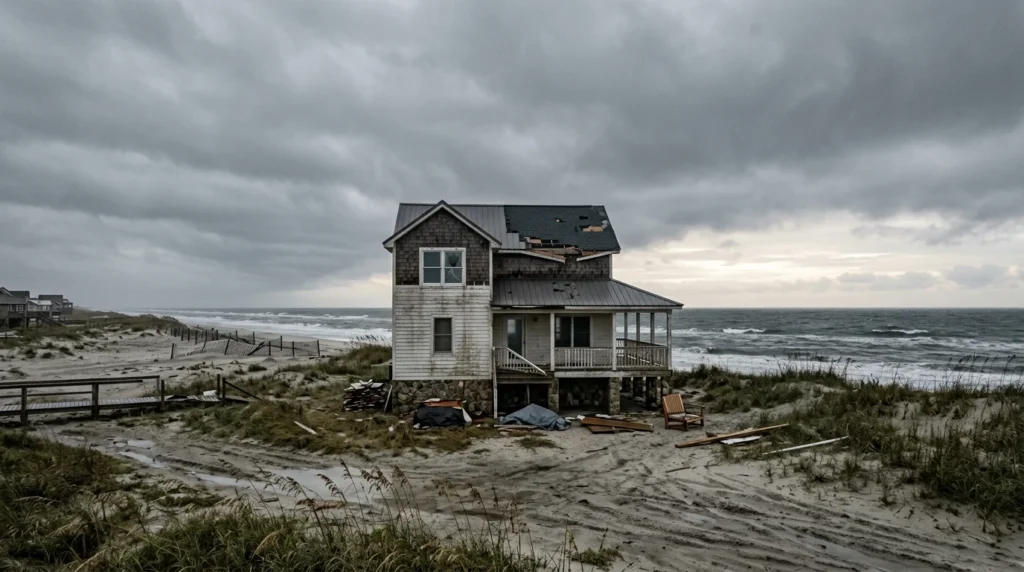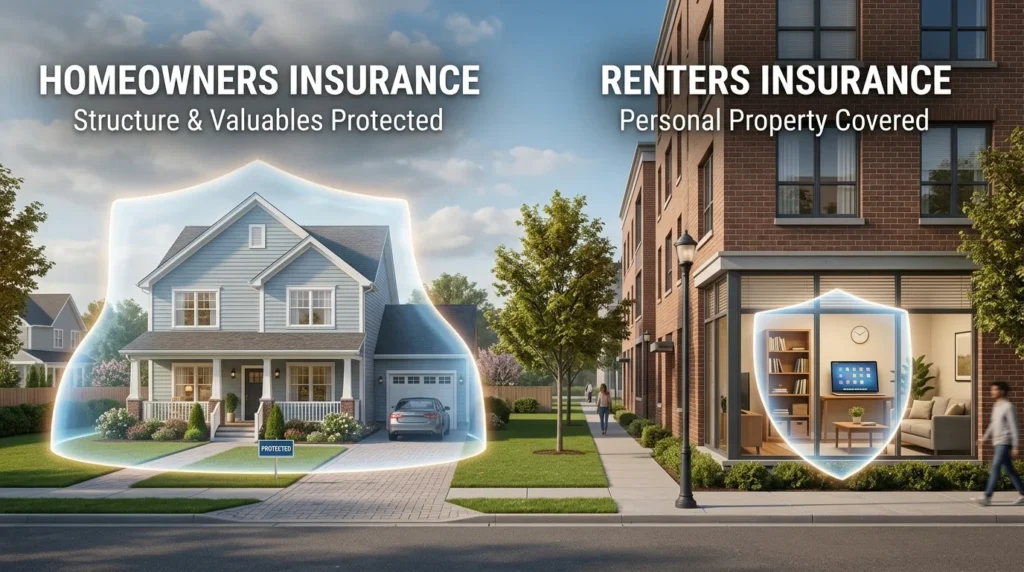
Un incendio en la cocina, una tubería rota, un árbol que cae sobre el techo durante una tormenta o un robo: son momentos estresantes en los que lo último que quieres es pelear con tu aseguradora. Saber cómo hacer un reclamo al seguro de casa de forma ordenada te ayuda a recibir el pago más rápido y reduce el riesgo de que te lo nieguen o te paguen menos de lo justo. Esta guía aplica tanto a pólizas de propietario como de inquilino.
Antes de que pase algo: prepárate
El mejor reclamo empieza antes del accidente. Dedica una tarde a estas tareas:
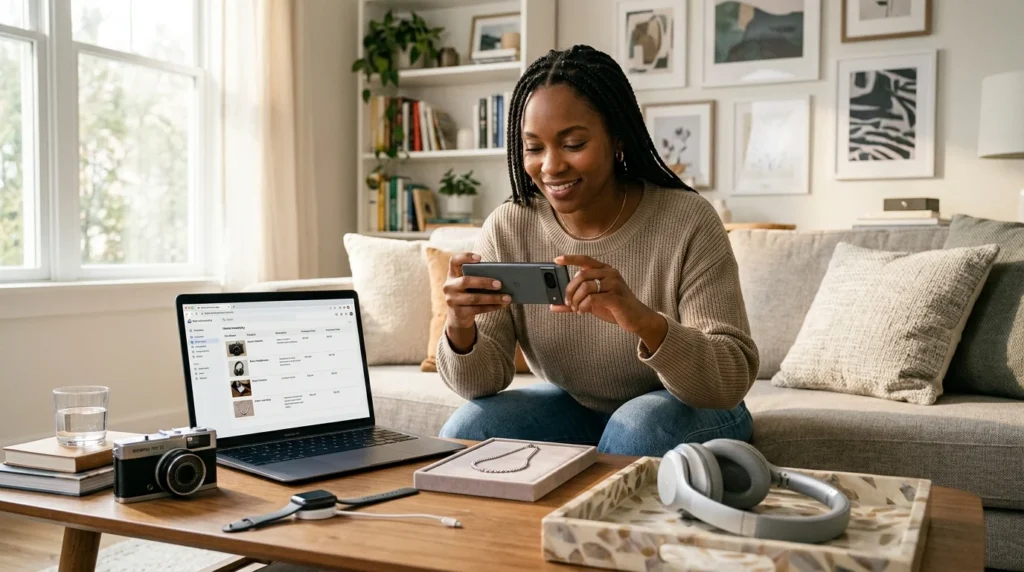
- Haz un inventario en video (enlace externo): recorre cada cuarto grabando muebles, electrónicos, ropa y electrodomésticos. Abre clósets y cajones.
- Guarda recibos de compras grandes en una carpeta digital (correo o nube).
- Ten una copia de tu póliza y el número de reclamos de tu aseguradora en el celular.
- Lee las exclusiones para saber qué no está cubierto, como inundación o terremoto.
Paso 1: Protege a tu familia y evita más daños
La seguridad es primero. Si hay fuego, gas o riesgo eléctrico, sal de la casa y llama al 911 (enlace externo). Una vez que sea seguro, tu póliza te obliga a tomar medidas razonables para evitar más daños, por ejemplo:
- Cerrar la llave principal del agua si se rompió una tubería.
- Cubrir con lona (tarp) un techo dañado o tapar ventanas rotas.
- Sacar el agua y poner ventiladores para evitar el moho.
- Guardar los recibos de todo lo que compres para estas reparaciones de emergencia: normalmente son reembolsables.
📚 También te puede interesar
Paso 2: Documenta todo
Antes de limpiar, toma fotos y video de todos los daños desde varios ángulos. Incluye:
- Daños en la estructura: techo, paredes, pisos, ventanas.
- Pertenencias dañadas, con su marca y modelo si es posible.
- La causa del daño, si es visible (la tubería rota, el árbol caído).
- Reportes oficiales: si hubo robo, presenta denuncia en la policía y pide el número de reporte; si hubo incendio, solicita el reporte de los bomberos.
Paso 3: Reporta el reclamo cuanto antes
Llama a tu aseguradora, usa su app o su sitio web. La mayoría de las pólizas piden aviso «inmediato» o «lo antes posible». Al reportar:
- Anota el número de reclamo y el nombre de cada persona con la que hables.
- Pregunta qué documentos necesitan y en qué plazo.
- Pide que te asignen atención en español si lo prefieres.
- Pregunta si tu póliza incluye gastos adicionales de vivienda (ALE) si no puedes quedarte en casa.
Paso 4: Prepara tu lista de pérdidas
La aseguradora te pedirá una lista detallada de lo que perdiste. Usa un formato como este:
| Artículo | Marca / modelo | Fecha de compra | Precio pagado | Costo de reemplazo hoy |
|---|---|---|---|---|
| Televisión 55″ | Samsung | 2022 | $650 | $550 |
| Sofá de 3 plazas | Ashley | 2021 | $900 | $1,050 |
| Laptop | HP | 2023 | $700 | $680 |
Si tu póliza es de costo de reemplazo, normalmente primero te pagan el valor depreciado y, cuando compras el artículo nuevo y presentas el recibo, te pagan la diferencia.
Paso 5: Atiende la visita del ajustador
El ajustador (adjuster) inspecciona los daños y calcula cuánto pagará la aseguradora. Para que la visita salga bien:
- Estate presente y muéstrale todos los daños, incluso los pequeños.
- Entrega copias, no originales, de tus documentos.
- Pide por escrito el estimado y revisa cada partida.
- Consigue tus propios presupuestos de contratistas con licencia para comparar.
¿Y el ajustador público?
En casos grandes, como un incendio total, puedes contratar a un ajustador público (enlace externo) (public adjuster) que trabaja para ti y cobra un porcentaje del pago. Verifica que tenga licencia en tu estado y lee bien el contrato.
Paso 6: Revisa el pago y el deducible
Al pago final se le resta tu deducible. Si tienes hipoteca, es común que el cheque venga a nombre tuyo y del banco; en ese caso deberás coordinar con el banco la liberación del dinero para las reparaciones.
Deducibles especiales
En estados con huracanes, granizo o vientos fuertes, como Florida, Texas (enlace externo) o Luisiana, muchas pólizas tienen un deducible porcentual: por ejemplo, el 2% del valor asegurado de la vivienda. En una casa asegurada por $300,000, eso significa $6,000 de deducible.
¿Qué hacer si te niegan el reclamo?
- Pide la negación por escrito con la cláusula de la póliza en la que se basa.
- Revisa tu póliza para confirmar si la razón es correcta.
- Presenta una apelación con pruebas adicionales: fotos, presupuestos, reportes de expertos.
- Solicita tasación (appraisal) si el desacuerdo es solo sobre el monto; muchas pólizas incluyen esta opción.
- Presenta una queja ante el departamento de seguros de tu estado (enlace externo); es gratis y muchos atienden en español.
- Consulta a un abogado si el monto es alto o sospechas mala fe.
Errores que debes evitar
- Exagerar el valor de lo perdido: puede considerarse fraude y anular todo el reclamo.
- Contratar a cualquier «contratista de tormenta» que toca tu puerta sin verificar su licencia.
- Firmar una cesión de beneficios (assignment of benefits) sin entender lo que implica.
- Dejar pasar los plazos de tu póliza para presentar pruebas o la prueba de pérdida.
Un reclamo bien documentado es un reclamo difícil de negar. Prepárate hoy con tu inventario, actúa rápido cuando ocurra el daño y guarda copia de cada comunicación. Así tendrás todas las herramientas para recibir lo que te corresponde.
🧮 Herramientas gratuitas que te pueden ayudar
¿Dónde consultar más información?
Estos enlaces son externos: al hacer clic saldrás de este sitio y se abrirán en una pestaña nueva.
- National Association of Insurance Commissioners (NAIC): guías al consumidor y enlaces al departamento de seguros de cada estado. naic.org (enlace externo)
- Insurance Information Institute (III): explicaciones de coberturas y datos de costos promedio. iii.org (enlace externo)
- Departamento de Seguros de Texas (TDI): guías al consumidor, quejas y verificación de agentes en Texas. tdi.texas.gov (enlace externo)
- Departamento de Seguros de California: requisitos, quejas y verificación de agentes en California. insurance.ca.gov (enlace externo)
- Ready.gov en español: cómo prepararte para huracanes, inundaciones y emergencias. ready.gov (enlace externo)