La mayoría de la gente descubre lo que cubre su seguro justo cuando ya tiene el problema encima: una tubería rota, un robo o una tormenta. Y muchas veces se lleva una sorpresa desagradable. Saber qué cubre el seguro de casa antes de que pase algo te permite llenar los huecos a tiempo. En esta guía tienes un verificador interactivo con 16 situaciones reales, tanto para dueños como para inquilinos, además de una lista de verificación y un test.
Prueba el verificador
Elige tu tipo de póliza y la situación. Verás si normalmente está cubierta, qué depende de qué y un consejo práctico.
🏠 Verificador: ¿mi seguro cubre esto?
Cómo funciona la cobertura de una póliza de casa
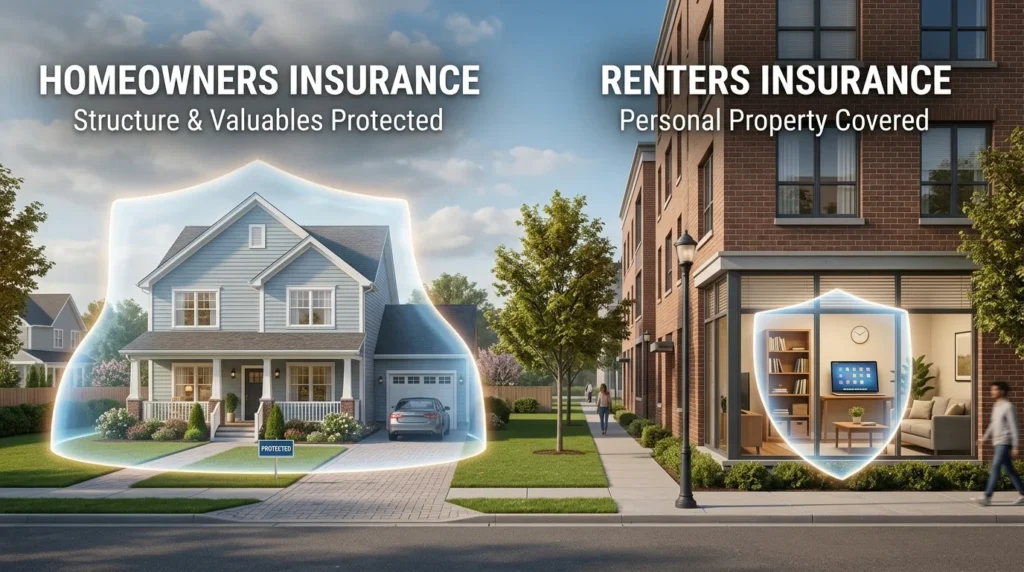
La póliza más común para dueños es la HO-3. Protege la estructura de la casa contra todos los riesgos que no estén excluidos, y tus pertenencias contra una lista de riesgos nombrados, como incendio, robo, viento, granizo, rayo, explosión o vandalismo. La póliza de inquilino (HO-4) protege tus pertenencias y tu responsabilidad civil. El Insurance Information Institute (enlace externo) tiene la lista completa de riesgos que suele incluir cada póliza.
| Parte de la póliza | Qué protege |
|---|---|
| Vivienda (Cobertura A) | Paredes, techo, pisos, plomería y electricidad |
| Otras estructuras (B) | Garaje separado, cercas, cobertizos |
| Bienes personales (C) | Muebles, ropa, electrónicos, también fuera de casa |
| Pérdida de uso (D) | Hotel y comida mientras reparan tu casa |
| Responsabilidad civil (E) | Lesiones a otros o daños a su propiedad, y tu defensa legal |
| Gastos médicos a terceros (F) | Pagos pequeños por lesiones de visitantes |
📚 También te puede interesar
Las exclusiones más importantes
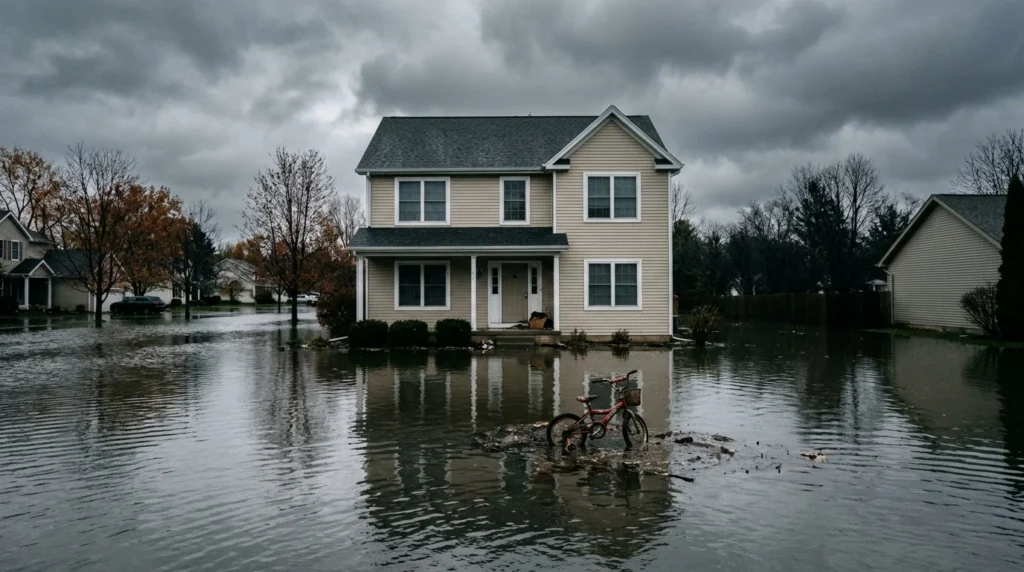
Inundación
Es la exclusión que más dinero le cuesta a las familias. Ni el seguro de casa ni el de inquilino cubren el agua que entra desde afuera por lluvias, ríos o marejadas. Se necesita una póliza aparte, por ejemplo del programa federal NFIP (enlace externo).
Terremoto
También requiere una póliza o endoso separado.
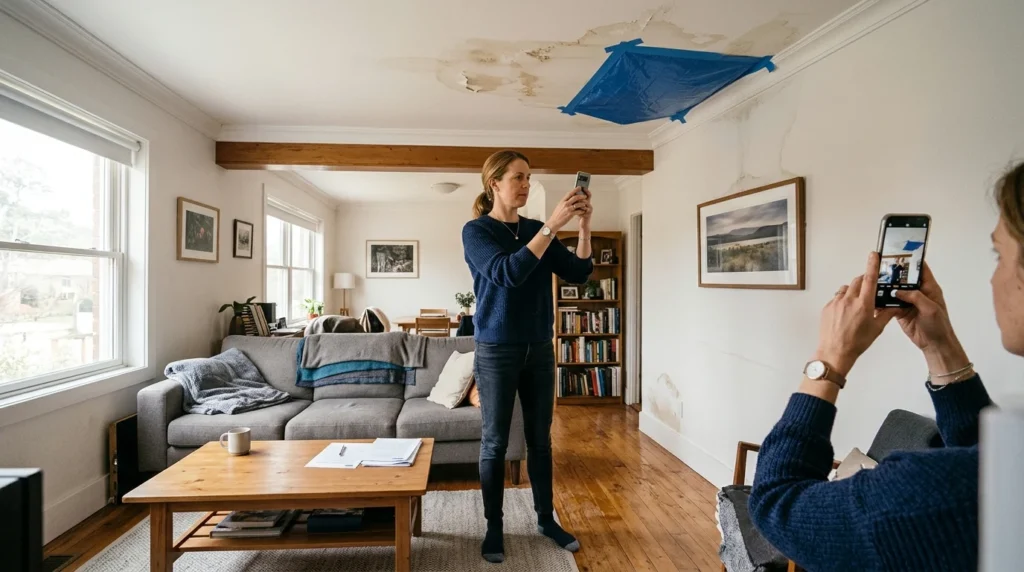
Mantenimiento y desgaste
Un techo viejo que gotea, una fuga lenta, plagas o moho por humedad constante no son «accidentes», así que no se cubren.
Negocios en casa
Si trabajas desde tu hogar, el equipo y la responsabilidad del negocio normalmente necesitan un endoso o una póliza comercial.
✅ Revisa tu póliza: ¿tienes estos huecos cubiertos?
Qué hacer si algo no está cubierto
- Pregunta por endosos: muchas exclusiones se pueden cubrir pagando un poco más, como el respaldo de drenaje (sewer backup), joyas o terremoto.
- Compra pólizas separadas para inundación o viento si vives en zonas de riesgo.
- Prepárate para emergencias con las guías de Ready.gov (enlace externo).
- Revisa tu póliza cada año o cuando remodeles, compres algo valioso o empieces un negocio en casa.
🧠 ¿Cuánto sabes de tu seguro de casa?
1. Una tormenta inunda tu sala con agua de la calle. ¿Lo cubre tu seguro de casa estándar?
2. Te roban la bicicleta en el parque. ¿Qué póliza podría pagar?
3. Hay termitas en la estructura. ¿Qué pasa?
4. Un incendio te obliga a vivir en un hotel. ¿Quién paga?
5. Un invitado se cae en tus escaleras y te demanda. ¿Qué cobertura responde?
Preguntas frecuentes
¿El seguro de casa cubre mi carro?
No. Los daños a tu carro, aunque esté en tu garaje, se reclaman a la cobertura comprensiva de tu seguro de auto. Lo que sí puede cubrir el seguro de casa son las pertenencias que te roben del carro.
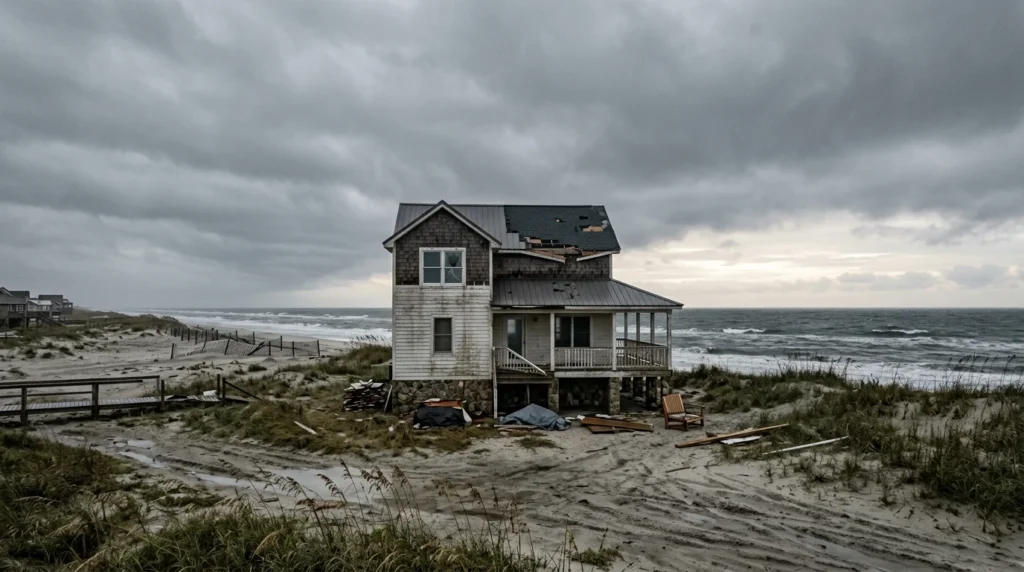
¿Cubre el daño causado por un huracán?
El viento normalmente sí, con un deducible especial; el agua de la inundación o marejada no. En algunas zonas costeras el viento se asegura con una póliza aparte.
¿Cubre a mis familiares que viven conmigo?
Generalmente cubre a los familiares que viven en tu hogar. Un roomie o inquilino que no es familiar necesita su propia póliza.
¿Dónde reviso exactamente qué cubre mi póliza?
En la página de declaraciones verás los límites, y en las secciones de exclusiones y endosos los detalles. Si tienes dudas, la NAIC (enlace externo) tiene guías al consumidor.
Conocer qué cubre tu seguro de casa, y sobre todo qué no cubre, es la mejor forma de evitar sorpresas. Usa el verificador cuando tengas dudas, completa la lista y habla con tu agente para cerrar cualquier hueco antes de que lo necesites.
🧮 Herramientas gratuitas que te pueden ayudar
¿Dónde consultar más información?
Estos enlaces son externos: al hacer clic saldrás de este sitio y se abrirán en una pestaña nueva.
- Insurance Information Institute (III): explicaciones de coberturas y datos del sector. iii.org (enlace externo)
- FloodSmart (NFIP): seguro de inundación. floodsmart.gov (enlace externo)
- Ready.gov en español: preparación para emergencias y desastres. ready.gov (enlace externo)
- National Association of Insurance Commissioners (NAIC): guías al consumidor y departamento de seguros de cada estado. naic.org (enlace externo)