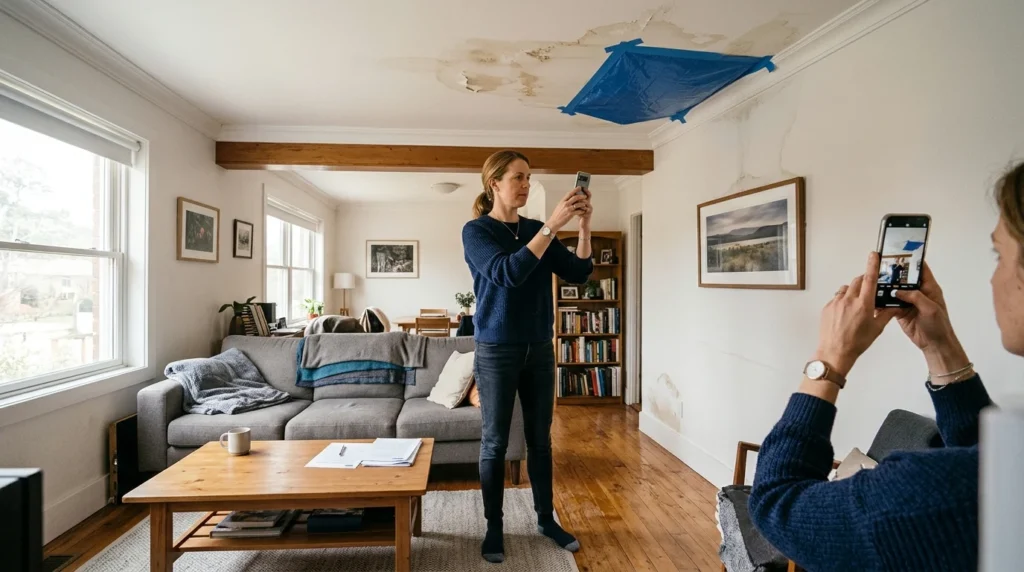
Si mañana un incendio, una inundación o un robo te quitara todo, ¿podrías decirle a tu aseguradora exactamente qué tenías y cuánto valía? La mayoría de las personas no puede, y por eso recibe menos dinero del que le corresponde. Un inventario del hogar es una lista de tus pertenencias con su valor, fotos y recibos. Es una de las cosas más útiles que puedes hacer para proteger tu patrimonio, y con nuestra herramienta gratuita puedes empezarlo hoy mismo.
¿Por qué necesitas un inventario?
- Reclamos más rápidos y completos: la aseguradora te pedirá una lista detallada de lo que perdiste. Hacerla de memoria después de un desastre es casi imposible.
- Saber cuánta cobertura necesitas: muchas familias tienen muchas más cosas de valor de lo que creen.
- Pruebas para el reclamo: fotos y recibos demuestran que tenías los artículos y en qué estado estaban.
- Ayuda con desastres e impuestos: también sirve para solicitar asistencia después de un desastre o deducciones por pérdidas.
Organizaciones como Ready.gov (enlace externo) y el Insurance Information Institute (enlace externo) recomiendan tener un inventario actualizado como parte de cualquier plan de emergencia.
Usa la herramienta
Agrega tus pertenencias una por una o carga el ejemplo para ver cómo funciona. Al final escribe tu cobertura actual de bienes personales (aparece en la página de declaraciones de tu póliza) para ver si alcanza.
📋 Tu inventario del hogar
Agrega tus pertenencias. Se guardan solo en este navegador; puedes imprimirlas o descargarlas.
| Artículo | Habitación | Cant. | Valor | Total |
|---|
📚 También te puede interesar
Cómo hacer tu inventario paso a paso
- Empieza por las cosas más valiosas: electrónicos, joyas, muebles grandes, herramientas y electrodomésticos.
- Recorre la casa cuarto por cuarto, sin olvidar clósets, cajones, garaje, ático y bodega.
- Graba un video narrando lo que ves: marca, modelo y cuándo lo compraste.
- Toma fotos de los números de serie de electrónicos y electrodomésticos.
- Guarda recibos o capturas de compras en línea en una carpeta digital.
- Anota el costo de reemplazo actual, es decir, lo que costaría comprarlo nuevo hoy.
- Guarda una copia fuera de casa: en la nube, en tu correo o con un familiar.
✅ Lista de cuartos para tu inventario
Costo de reemplazo vs. valor real en efectivo
| Tipo de póliza | Qué te pagan | Ejemplo: laptop comprada hace 3 años en $1,000 |
|---|---|---|
| Valor real en efectivo | El valor actual, con depreciación | Quizá $350 |
| Costo de reemplazo | Lo que cuesta una nueva similar | Unos $900 |
Por eso tu inventario debe incluir el valor de reemplazo actual. Si tu póliza paga a valor real en efectivo, pregunta cuánto costaría cambiar a costo de reemplazo; normalmente es poco más.
🧠 Test: ¿estás listo para un reclamo?
1. ¿Dónde debes guardar tu inventario?
2. ¿Qué valor conviene anotar?
3. ¿Qué ayuda más a probar que tenías un artículo?
4. ¿Cada cuánto conviene actualizar el inventario?
Preguntas frecuentes
¿Mis datos de la herramienta se envían a alguien?
No. La lista se guarda solo en tu navegador, en este dispositivo. Si borras el historial o cambias de teléfono, se perderá, por eso te recomendamos descargarla o imprimirla.
¿Necesito recibos de todo?
No es obligatorio, pero ayudan mucho. Si no tienes recibos, las fotos, los estados de cuenta del banco o las confirmaciones de compras en línea también sirven como prueba.
¿Los inquilinos también deben hacer inventario?
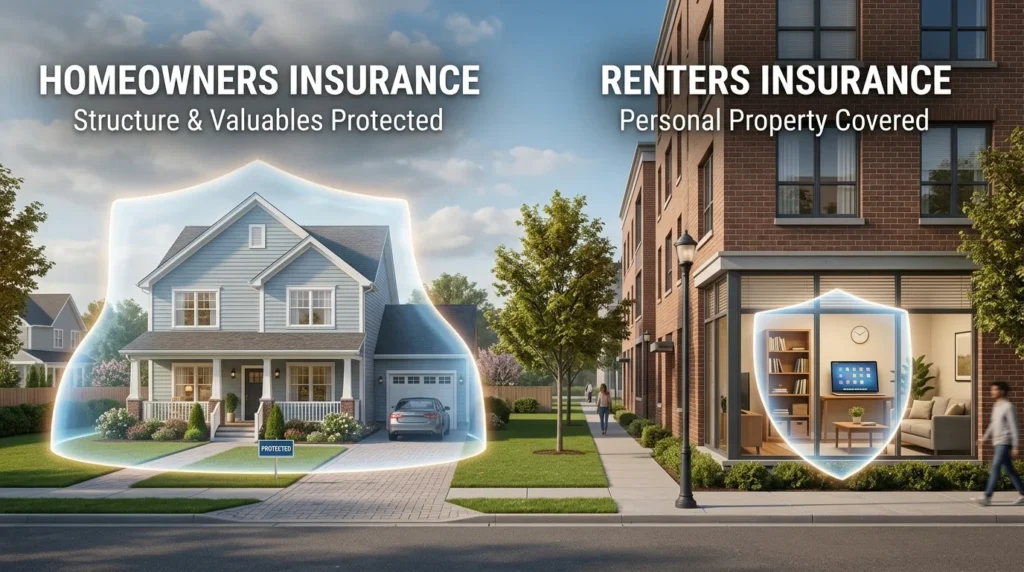
Sí. El seguro de inquilino cubre tus pertenencias, y el inventario es igual de importante para reclamar y para elegir la cobertura correcta.
Hacer tu inventario del hogar te toma unas horas y puede ahorrarte miles de dólares y meses de estrés. Empieza hoy con la herramienta, guarda una copia fuera de casa y revisa que tu cobertura alcance para reemplazar todo lo que tanto te ha costado.
🧮 Herramientas gratuitas que te pueden ayudar
¿Dónde consultar más información?
Estos enlaces son externos: al hacer clic saldrás de este sitio y se abrirán en una pestaña nueva.